Domain dachverband-werder.de kaufen?
Wir ziehen mit dem Projekt
dachverband-werder.de um.
Sind Sie am Kauf der Domain
dachverband-werder.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dachverband-werder.de kaufen?
Ab welchem Monat kann man Gemüse, Kräuter und Obst im Garten anpflanzen?
Das hängt von der jeweiligen Pflanzenart ab. Einige Gemüse- und Kräutersorten können bereits im Frühjahr, ab etwa März oder April, gepflanzt werden, während andere erst im späten Frühling oder Sommer gepflanzt werden sollten. Obstbäume und -sträucher werden normalerweise im Herbst oder Frühjahr gepflanzt, je nach Sorte und Klima. Es ist wichtig, die spezifischen Anforderungen der jeweiligen Pflanzen zu beachten und sich an den regionalen Klimabedingungen zu orientieren. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
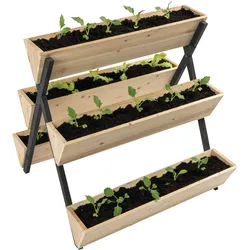
NYVI Hochbeet Blumentreppe NYVIGreen mit 5 Abteilungen – Pflanzregal für Pflanzen, Gemüse. Kräuter & BlumenBlumentreppe / Pflanzkasten NYVIGreen Du möchtest Deine Blumen und Pflanzen stilvoll präsentieren? Dann ist die NYVI Blumentreppe aus der NYVIGreen Serie genau das Richtige für Dich! Die Blumentreppe hat eine Größe von 75 cm Länge, 76 cm Breite un84,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COSTWAY Holz-Hochbeet, 91,5x18x16 cm, für Gemüse, Obst, Kräuter, Garten, Terrasse, Balkon, montagefrei, BraunBeschreibung: Suchen Sie Hochbeet für die Garten- oder Innendekoration? Unser Pflanzbeet aus Holz ist die ideale Wahl. Aus ausgesuchtem, naturbelassenem Tannenholz gefertigt, zeichnet sich unser Pflanzbeet nicht nur durch eine hohe Witterungsbeständigkeit, sondern auch durch eine ansprechende Optik aus, die es für den Innen- und Außenbereich geeignet macht. Außerdem bietet es ausreichend Platz für Pflanzen, um Wurzeln zu schlagen, und hält die Feuchtigkeit für Pflanzen im Inneren, was ein gesundes Pflanzenwachstum gewährleistet. Darüber hinaus ist dieser Pflanzenkasten auf der Oberfläche mit Wasserfarbe bedeckt und leicht zu reinigen, was Ihnen viel Zeit und Mühe erspart. Dank dieses Pflanzkastens können Sie Ihren eigenen Garten anlegen und den Spaß am Gärtnern genießen. Technische Daten: Farbe: Braun Material: Tannenholz Gesamtmaße: 91,5 x 18 x 16 cm (L x B x H) Nettogewicht: 1,8 kg Lieferungsumfang: 1 x Hochbeet28,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COSTWAY Hochbeet Metall, erhöhtes Gartenbeet 50kg, Pflanzgefäß mit Drainage für Gemüse Obst Blumen Kräuter, 118x60x77,5cm SilberBeschreibung: Dieser rechteckige Pflanzkasten verfügt über einen geräumigen Innenraum, der sich für den Anbau von Gemüse, Obst, Blumen, Kräutern und vielen anderen Pflanzen eignet und den Wurzeln ausreichend Platz zum Wachsen bietet. Er besteht aus robustem, verzinktem Blech und verstärkten Metallbeschlägen; das gewellte Design verhindert Verformungen und sorgt für eine langlebige Konstruktion. Die Zwischenräume im Boden bilden ein effizientes Entwässerungssystem, das überschüssiges Wasser ableitet. Die 77,5 cm hohe Bauweise schützt vor dem Eindringen kleiner Tiere und sorgt gleichzeitig für mehr Komfort bei der Gartenarbeit. Ob im Garten, auf der Terrasse, dem Balkon oder im Hinterhof - dieser Pflanzkasten passt sich perfekt an jede Umgebung an. Technische Daten: Farbe: Silber Material: Verzinktes Metall Produktmaße: 118 x 60 x 77,5 cm (L x B x H) Innenmaße des Pflanzkübels: 115 x 58 x 27 cm (L x B x H) Belastbarkeit: 50 kg Nettogewicht: 12 kg Lieferungsumfang: 1 x Hochbeet aus Metall 1 x Paar Handschuhe 1 x Anleitung55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **


Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Lernquiz SteuerrechtSteuerrecht Spielend Leicht Erlernen.ob Allein Oder In Der Gruppe, Zuhause Oder Unterwegs, Mit Den 500 Frage- Und Antwortkarten Des Lernquiz Steuerrecht Macht Das Lernen Gleich Viel Mehr Spaß. Testen Sie Spielend Leicht Wie Gut Sie Sich...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Concept SO4000 Infra 500W Dörrgerät Obsttrockner Lebensmitteltrockner: Obst, Gemüse, Pilze, Kräuter, Blumen und Fleisch<p>Das <strong>CONCEPT SO4000 Infra</strong> ist ein leistungsstarkes <strong>Dörrgerät</strong>, das mit einer maximalen Leistung von <strong>500 W</strong> für die schonende Trocknung von Lebensmitteln sorgt. Ob Obst, Gemüse, Pilze, Kräuter, Blumen oder Fleisch – dieses vielseitige <strong>Lebensmitteltrockner</strong> bietet dir die Möglichkeit, deine Lieblingszutaten auf gesunde Weise haltbar zu machen. Mit einem großzügigen Volumen von <strong>4 Litern</strong> und einer eleganten <strong>schwarzen Farbe</strong> fügt sich das Gerät harmonisch in jede Küche ein.</p><p>Die innovative <strong>Infrarot-Trocknungsoption</strong> ermöglicht eine effiziente Trocknung, während du auch die Möglichkeit hast, nur die Heizfunktion zu nutzen. Voreingestellte Programme für Obst, Gemüse, Fleisch, Joghurt und Sterilisation erleichtern die Handhabung und garantieren optimale Ergebnisse. Die Temperatur lässt sich flexibel zwischen <strong>35 und 75 °C</strong> einstellen, und ein manuelles Programm erlaubt es dir, Zeit und Temperatur nach deinen individuellen Bedürfnissen anzupassen.</p><p>Der große Bildschirm mit den Maßen <strong>30 x 24 cm</strong> sorgt für eine einfache Bedienung, während der integrierte Timer von <strong>1 bis 99 Stunden</strong> dir die Kontrolle über den Trocknungsprozess gibt. Im Lieferumfang sind zudem ein Tablett, ein 1 Meter langes Kabel und fünf Edelstahlplatten enthalten, die dir eine umfassende Nutzung ermöglichen. Mit dem CONCEPT SO4000 Infra holst du dir ein zuverlässiges und vielseitiges Gerät in deine Küche, das gesunde Snacks und Zutaten für deine Gerichte liefert.</p>264,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NYVI Hochbeet Blumentreppe NYVIGreen mit 5 Abteilungen – Pflanzregal für Pflanzen, Gemüse. Kräuter & BlumenBlumentreppe / Pflanzkasten NYVIGreen Du möchtest Deine Blumen und Pflanzen stilvoll präsentieren? Dann ist die NYVI Blumentreppe aus der NYVIGreen Serie genau das Richtige für Dich! Die Blumentreppe hat eine Größe von 75 cm Länge, 76 cm Breite un84,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ab welchem Monat kann man Gemüse, Kräuter und Obst im Garten anpflanzen?
Das hängt von der jeweiligen Pflanzenart ab. Einige Gemüse- und Kräutersorten können bereits im Frühjahr, ab etwa März oder April, gepflanzt werden, während andere erst im späten Frühling oder Sommer gepflanzt werden sollten. Obstbäume und -sträucher werden normalerweise im Herbst oder Frühjahr gepflanzt, je nach Sorte und Klima. Es ist wichtig, die spezifischen Anforderungen der jeweiligen Pflanzen zu beachten und sich an den regionalen Klimabedingungen zu orientieren. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Ähnliche Suchbegriffe für Steuerrecht
-
COSTWAY Holz-Hochbeet, 91,5x18x16 cm, für Gemüse, Obst, Kräuter, Garten, Terrasse, Balkon, montagefrei, BraunBeschreibung: Suchen Sie Hochbeet für die Garten- oder Innendekoration? Unser Pflanzbeet aus Holz ist die ideale Wahl. Aus ausgesuchtem, naturbelassenem Tannenholz gefertigt, zeichnet sich unser Pflanzbeet nicht nur durch eine hohe Witterungsbeständigkeit, sondern auch durch eine ansprechende Optik aus, die es für den Innen- und Außenbereich geeignet macht. Außerdem bietet es ausreichend Platz für Pflanzen, um Wurzeln zu schlagen, und hält die Feuchtigkeit für Pflanzen im Inneren, was ein gesundes Pflanzenwachstum gewährleistet. Darüber hinaus ist dieser Pflanzenkasten auf der Oberfläche mit Wasserfarbe bedeckt und leicht zu reinigen, was Ihnen viel Zeit und Mühe erspart. Dank dieses Pflanzkastens können Sie Ihren eigenen Garten anlegen und den Spaß am Gärtnern genießen. Technische Daten: Farbe: Braun Material: Tannenholz Gesamtmaße: 91,5 x 18 x 16 cm (L x B x H) Nettogewicht: 1,8 kg Lieferungsumfang: 1 x Hochbeet28,37 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COSTWAY Hochbeet Metall, erhöhtes Gartenbeet 50kg, Pflanzgefäß mit Drainage für Gemüse Obst Blumen Kräuter, 118x60x77,5cm SilberBeschreibung: Dieser rechteckige Pflanzkasten verfügt über einen geräumigen Innenraum, der sich für den Anbau von Gemüse, Obst, Blumen, Kräutern und vielen anderen Pflanzen eignet und den Wurzeln ausreichend Platz zum Wachsen bietet. Er besteht aus robustem, verzinktem Blech und verstärkten Metallbeschlägen; das gewellte Design verhindert Verformungen und sorgt für eine langlebige Konstruktion. Die Zwischenräume im Boden bilden ein effizientes Entwässerungssystem, das überschüssiges Wasser ableitet. Die 77,5 cm hohe Bauweise schützt vor dem Eindringen kleiner Tiere und sorgt gleichzeitig für mehr Komfort bei der Gartenarbeit. Ob im Garten, auf der Terrasse, dem Balkon oder im Hinterhof - dieser Pflanzkasten passt sich perfekt an jede Umgebung an. Technische Daten: Farbe: Silber Material: Verzinktes Metall Produktmaße: 118 x 60 x 77,5 cm (L x B x H) Innenmaße des Pflanzkübels: 115 x 58 x 27 cm (L x B x H) Belastbarkeit: 50 kg Nettogewicht: 12 kg Lieferungsumfang: 1 x Hochbeet aus Metall 1 x Paar Handschuhe 1 x Anleitung55,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Obst & GemüseWissen Sie, Welche Frucht Schon Seit Der Jungsteinzeit Angebaut Wird, Wie Eine Melonenpflanze Aussieht Oderwelche Farbe Die Karotte Ursprünglich Hatte? In Diesem Wunderschön Illustrierten Memo Für Die Ganzefamilie Müssen Sie 24 Obst- Und...17,99 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was sind außergewöhnliche Belastungen im Steuerrecht?
Was sind außergewöhnliche Belastungen im Steuerrecht? Außergewöhnliche Belastungen sind Kosten, die über das übliche Maß hinausgehen und steuerlich geltend gemacht werden können. Dazu zählen beispielsweise Krankheitskosten, Kosten für eine notwendige Heilbehandlung, Unterhaltszahlungen an bedürftige Personen oder Katastrophenschäden. Um diese Belastungen steuerlich absetzen zu können, müssen sie zwangsläufig entstanden sein und die wirtschaftliche Leistungsfähigkeit des Steuerpflichtigen beeinträchtigen. Es gelten jedoch bestimmte Höchstgrenzen und zumutbare Eigenbelastungen, die berücksichtigt werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.